 Accesibilidad

Dictamen : 203 - del 19/09/2024
19 de setiembre
de 2024
PGR-C-203-2024
Doctor
Arnoldo André
Tinoco
Ministro
Ministerio de
Relaciones Exteriores y Culto
Estimado señor
Ministro:
Con la aprobación del Sr. Procurador
General de la República, me refiero al oficio número DM-DJO-0888-2024
de 22 de marzo de 2024, remitido a esta Procuraduría mediante correo electrónico en la misma
fecha y recibido, formalmente, el 1 de abril de 2024.
I.
OBJETO DE LA CONSULTA
Mediante el oficio indicado, el
Sr. Ministro solicita criterio a este Órgano Asesor sobre las siguientes
interrogantes:
1. Existe una diferencia entre el
fundamento legal para realizar un aporte tasado y el fundamento legal para
realizar un aporte voluntario a un organismo internacional. En caso afirmativo:
2.
¿Es suficiente la remisión a la
ley que aprueba un tratado internacional en donde se crea un organismo
internacional para girar pagos o es necesario que el tratado contenga alguna
disposición expresa sobre financiamiento?
3.
¿En cuáles supuestos se podría considerar que
la ley que aprueba un convenio sede, es base legal suficiente para girar un
aporte - tasado o voluntario - a un organismo internacional?
Se
aporta el criterio de la Asesoría Jurídica de ese Ministerio, plasmado en el
oficio número DJC-25-2024 de 22 de marzo de 2024, el cual plantea la posición
del consultante, concluyendo lo siguiente:
“(…) Los aportes voluntarios se han convertido en un mecanismo de financiamiento
esencial para gran número de organismos internacionales y muchos de ellos no podrían
operar o tendrían que reducir sus actividades sin esta fuente de recursos.
La diferencia primordial entre
los aportes tasados
y los aportes voluntarios es su
obligatoriedad.
En Costa Rica, el pago de
aportes, tasados o voluntarios, se suele hacer con base en la ley que aprueba
el tratado internacional que da origen a un organismo internacional.
Ocasionalmente también se hace con base en la ley que aprueba el convenio de sede con el organismo, cuando en este haya disposiciones expresas sobre financiamiento.
No es necesario contar
con una ley especial que defina el tipo y monto de una
contribución voluntaria que pretenda otorgar
el Estado a un organismo
internacional en el marco de
un acuerdo internacional que faculta al Estado a otorgar contribuciones
voluntarias.
La decisión sobre si aprobar una ley para definir el tipo y monto de contribución
voluntaria obedece más bien a criterios de
oportunidad.”
II.
ALGUNOS
ASPECTOS RELACIONADOS CON LA SUSCRIPCIÓN DE CONVENIOS INTERNACIONES SEGÚN NUESTRA
LEGISLACIÓN
Como
punto de partida, debemos señalar que nuestra Constitución Política establece como competencia exclusiva de la Asamblea
Legislativa aprobar o improbar los convenios o tratados
internacionales (artículo 121, inciso 4 constitucional) y del Poder
Ejecutivo el ratificarlos o no (artículo 140 inciso 12 de ese mismo cuerpo
normativo).
Precisamente,
la Sala Constitucional se ha referido a esa competencia de la Asamblea
Legislativa de aprobación o improbación de Tratados y Convenios internacionales,
al indicar:
“(…)
resulta claro del texto constitucional que la competencia principal, parte del
ejercicio de sus potestades, para la formulación y negociación de tratados
internacionales, convenios públicos y concordatos, corresponde al Poder
Ejecutivo y en efecto, es a éste a quien le compete su negociación, su
suscripción y ratificación. A la Asamblea Legislativa por su parte, le
corresponde únicamente la función de aprobarlos o improbarlos (véase el voto n°
1990-1026 de la Sala Constitucional). Es necesario reiterar, que el texto del
tratado no puede ser objeto de enmiendas por el Legislativo, porque ello
implicaría sustituir, en segunda instancia al Ejecutivo en la fase de
negociación, y significaría asimismo, la producción de un nuevo tratado que
tendría como ausentes al Ejecutivo nacional y al Ejecutivo o Ejecutivos de los
otros países que acordaron el texto original. Tales cambios o modificaciones se
insertarían ya no por decisión del Poder Ejecutivo, sino del Legislativo.
Considera la Sala que esto sería usurpación de una competencia que el
constituyente originario otorgó de manera exclusiva al Poder Ejecutivo. Como ya
se dijo desde la otra perspectiva institucional, la Sala reconoce expresamente
que la facultad de aprobar o improbar que posee la Asamblea Legislativa
configura una forma necesaria y adecuada de validar e incorporar lo negociado y
pactado por el Poder Ejecutivo, tendente no sólo a proteger los legítimos
intereses del Estado de Costa Rica, sino la constitucionalidad, legitimidad y
legalidad de lo que aparece en el texto sometido a tal control. Este control es
una competencia constitucionalmente otorgada al Poder Legislativo, el que desde
esta óptica debe ejercerla mediante el voto de aprobación o no del texto del
Tratado sometido a su consideración por el Ejecutivo y el que, para conseguir
el máximo nivel de ajuste con el sistema jurídico, puede apoyarse en el Poder
Judicial mediante consultas preceptivas. Además de la función señalada, la Sala
interpreta el texto constitucional, en cuanto se refiere al ejercicio de la
competencia del Parlamento, como restrictiva ya que se debe limitar a la
aprobación o improbación de Tratados Internacionales. Considera la Sala que de
esta manera se garantiza adecuadamente el equilibrio entre poderes, como lo
quiso diseñar el constituyente y tal como corresponde al proceso de toma de
decisiones en un Estado Democrático de Derecho. La Sala también apoya su
razonamiento, en que en esta ocasión, no estamos en presencia de ninguna de las
fases para la formación de las leyes ni la aprobación de las mismas, sino en un
procedimiento conformante de un proceso de mayor envergadura tendente a la
aprobación de un tratado.” (Resolución No. 2005-07428
de las 16:47 hrs. del 14 de junio de 2005, Sala Constitucional).
Dicho lo anterior, también
resulta necesario recordar que conforme el artículo 7, párrafo primero de la
Constitución, los tratados o convenios internacionales, debidamente aprobados,
tendrán autoridad superior a la ley:
“ARTÍCULO 7º.-
Los tratados públicos, los convenios internacionales y los concordatos,
debidamente aprobados por la Asamblea Legislativa, tendrán desde su
promulgación o desde el día que ellos designen, autoridad superior a las leyes.
(…)”
La
norma citada reconoce la supremacía del derecho internacional convencional
sobre el derecho interno (ley ordinaria) y establece un mecanismo de previa
aprobación por el órgano legislativo, como requisito de incorporación en el
ordenamiento jurídico nacional. Está regulación es reafirmada por el numeral 5
del Código Civil, que dispone:
"Las
normas jurídicas contenidas en los tratados y convenios internacionales no
serán de aplicación directa en Costa Rica, en tanto no hayan pasado a formar
parte del ordenamiento interno mediante su aprobación por la Asamblea
Legislativa y publicación íntegra en el diario oficial "La Gaceta".
Ahora bien, qué instrumentos deben entenderse como “Tratado”. Al
respecto, la Convención de Viena sobre el Derecho de los Tratados, aprobada por
la Ley N° 7615 de 24 de julio de 1996, establece que debe entenderse por
tratado:
“1.- Para los efectos de la presente Convención:
Se entiende por "tratado" un acuerdo internacional celebrado
por escrito entre Estados y regido por el derecho internacional, ya conste en
un instrumento único o en dos o más instrumentos conexos y cualquiera que sea
su denominación particular;”.
Esa definición genérica se refiere a los acuerdos internacionales
celebrados entre Estados. Disposición que debe ser interpretada en sentido
amplio, a efecto de comprender también los acuerdos internacionales suscritos
entre otros sujetos de Derecho Internacional, tales como los organismos
internacionales. Interpretación que encuentra apoyo en el artículo 3 de la
Convención de Viena sobre el Derecho de los Tratados, que dispone:
“Acuerdos internacionales no comprendidos en el ámbito de la presente
convención.
El hecho de que la presente Convención no se aplique ni a los acuerdos
internacionales celebrados entre Estados y otros sujetos de derecho
internacional o entre esos otros sujetos de derecho internacional, ni a los
acuerdos internacionales no celebrados por escrito, no
afectará:
a) Al valor jurídico de tales acuerdos;
b) A la aplicación a los mismos de cualquiera de las normas
enunciadas en la presente Convención a que estuvieren sometidos en virtud del
derecho internacional independientemente de esta Convención;
c) A la aplicación de la Convención a las
relaciones de los Estados entre sí en virtud de acuerdos internacionales en los
que fueren asimismo partes otros sujetos de derecho internacional”.
Sobre el tema, en el
dictamen número C-158-2009 se mencionó “el necesario deslinde entre un
tratado o convenio internacional y otro tipo de acuerdo entre sujetos de
Derecho Internacional, incluidos los convenios de crédito”. Para ello, se
remitió a lo señalado por la Sala Constitucional en la resolución número 1027-1990
de 17 horas 30 minutos de 29 de agosto de 1990, mediante la cual, estableció
que un tratado es un negocio jurídico dirigido a crear, modificar o extinguir
situaciones jurídicas públicas que obligan, limitan o condicionan el ejercicio
del poder público en sí mismo. Señaló la Sala Constitucional lo siguiente:
“(…) La Sala considera
improcedente calificar un "empréstito" o "convenio similar"
como "tratado", "convenio", "convención",
"pacto", carta "protocolo" o cualquier otro de los términos
que los textos, la práctica, la doctrina o la jurisprudencia de Derecho
Internacional Público utilizan para designar en general, los negocios jurídicos
tendientes a crear, modificar o extinguir situaciones jurídicas públicas que
obliguen, limiten o condicionen el ejercicio del poder público en sí mismo,
concluidos entre dos o más personas plenas de Derecho Internacional (es decir,
Estados, organismos internacionales u otros entes tradicionalmente reconocidos
por tales, como los insurgentes, o al menos en los Estados cristianos, la
Iglesia Católica o la Orden de Malta). Así por ejemplo, la Convención de Viena sobre el
Derecho de los Tratados de 1969- hoy aceptada
mundialmente como codificación del Derecho Internacional general en la
materia-, define el tratado; genéricamente; como "un acuerdo internacional
celebrado por escrito entre Estados y regido por el derecho internacional, ya
conste en un instrumento único o en dos o más instrumentos conexos y cualquiera
que sea su denominación particular (art. 2.1 inc. a) por cierto que, como dijo
la Comisión de Derecho Internacional, sin que ello implique "la intención
de negar, de ninguna manera, que otros sujetos de derecho internacional, tales
como los organismos internacionales y las comunidades insurgentes, puedan
concluir tratados" (v. arts.1, 2.1 (a) y 3 de la Convención).
No obstante, no todo acuerdo o convenio suscrito por sujetos de Derecho
Internacional puede ser considerado un convenio o tratado internacional. Para
que ello sea así se requiere que ese convenio o acuerdo esté sujeto al Derecho
Internacional y regido por él, lo cual resulta de la definición misma de
tratado dispuesta en la Convención de Viena sobre los Tratados.
Sobre
la puesta en vigencia de los tratados que sean suscritos por nuestro país, en
el dictamen numero OJ-011-2008 de 15 de febrero del
2008, se hizo referencia al tema, resaltando que en el caso costarricense
tanto la aprobación como la ratificación de los Tratados Internacionales
constituyen requisitos exigidos por la Constitución para que un tratado entre
en vigor, momento a partir del cual los Estados signatarios quedan obligados al
cumplimiento de lo pactado:
“(…) A. LA PUESTA EN VIGENCIA DE LOS TRATADOS
INTERNACIONALES
Dados
los términos de la consulta, importa referirse a la entrada en vigor de un
tratado y de los efectos propios de ésta.
1.- La
ratificación es indispensable para la entrada en vigor
La ratificación de un tratado expresa el
consentimiento del Estado de resultar obligado por el Tratado. Su efecto
jurídico es vincular al Estado por el Tratado. Ese efecto
jurídico, empero, no determina necesariamente que el Tratado entre en vigencia,
por consiguiente que sus disposiciones sean eficaces con la sola ratificación.
Cabría decir que, al igual que sucede con el derecho interno, vigencia y
eficacia de una norma coinciden normalmente pero no siempre. Pueden producirse
circunstancias que determinen que una norma vigente no pueda ser eficaz, de
modo que no produce sus efectos propios con solo la vigencia (L. DIEZ
PICAZO: La derogación de las leyes , Civitas, 1990, pp. 161 y ss). Es
sabido que una norma vigente puede no producir efectos pero también que una
norma no vigente, por derogación o por haber sido declarada inconstitucional,
puede producir efectos (doctrina de la supervivencia del derecho abolido).
No obstante,
no puede desconocerse la relación entre ratificación del tratado y su entrada
en vigor. Por principio general, los tratados internacionales no pueden
entrar en vigor a menos que exista constancia del consentimiento de los Estados
en obligarse por el tratado de que se trate. Empero, la forma por la que puede
entenderse válidamente otorgado este consentimiento constituye un asunto
regulado por el Derecho Constitucional Nacional. Esto aún y cuando la violación
del Derecho Nacional no tenga sino una trascendencia limitada en la validez de
los acuerdos internacionales. Efectivamente, desde la perspectiva del Derecho
Internacional, la violación de las normas constitucionales durante el trámite
de aprobación interna de un tratado no necesariamente anula las obligaciones
internacionales adquiridas por el Estado, excepto en los casos en que el vicio
sea manifiesto (artículo 43 de la Convención de Viena). Se presume que el
Estado negociante ha cumplido diligentemente con su deber de determinar, con
anterioridad a la firma del Tratado, cuáles son las exigencias y procedimientos
previstos por su Constitución para obtener la respectiva aprobación, haciendo
la correspondiente estipulación en el momento de establecer las disposiciones
atinentes a la entrada en vigor del Tratado.
En
comentario del actual artículo 43 de la Convención de Viena, la Comisión de
Derecho Internacional dictaminó:
“Las limitaciones constitucionales que
influyen en el ejercicio de la facultad para concertar tratados asumen diversas
formas (…) La opinión de que la inobservancia de las disposiciones
constitucionales no ha de considerarse normalmente como un vicio del
consentimiento prestado en debida forma por un órgano o representante
manifiestamente competente para ellos parece apoyarse en otras dos
consideraciones. La primera es que el derecho internacional ha ideado varios
procedimientos de celebración de tratados (ratificación, aceptación, aprobación
y adhesión) con la finalidad específica de que los gobiernos puedan estudiar
detenidamente el tratado antes de decidir si el Estado ha de ser o no parte en
él, y también para que puedan cumplir todos los requisitos exigidos por su
Constitución. Cuando se ha concertado un tratado a reserva de su
ratificación, aceptación o aprobación, puede decirse que los Estados
negociadores han hecho todo lo que razonablemente cabe exigir de ellos en
cuanto al cumplimiento de los requisitos exigidos por las constituciones de los
demás. “(Anuario de la Comisión de Derecho Internacional. 1966 Vol II citado por
ORIOL CASANOVAS y otro: Casos y textos de Derecho Internacional Público.
Tecnos, Madrid. 1986, pp. 106-109).
Sin perjuicio de profundizar en el punto, es
necesario desde ya señalar que en el caso costarricense tanto la aprobación
como la ratificación de los Tratados Internacionales constituye,
indubitablemente, requisitos exigidos por la Norma Fundamental para que un
tratado entre en vigor para el país.
Cabe
precisar, además, que el Derecho Internacional no impone el deber de ratificar
los Tratados Internacionales. La exigencia o no de la ratificación es un asunto
que corresponde establecer a cada gobierno conforme la legislación de su país.
(Al respecto, puede verse CARREAU, Dominique: Droit Internacional. Edit.
Pedons. París. 1988, p. 115).
2.- El
momento de la entrada en vigor
La
entrada en vigencia de los tratados internacionales constituye una materia
regida por el Derecho Internacional. Particularmente, deben tenerse en cuenta
las disposiciones de la Convención de Viena sobre el Derecho de los Tratados de
1969, aprobada por Costa Rica mediante Ley N.° 7615 del 24 de julio de 1996.
Convención, a la que sin embargo, la Corte Internacional de Justicia ha
reconocido el carácter de ius cogens. En este sentido, conviene citar el
fallo N. 92 de 25 de setiembre de 1997 en el
caso GabCikovo-Nagymaros Project (HungarylSlovakia):
"46.
La Corte no tiene necesidad de detenerse sobre la cuestión de la aplicabilidad
de la Convención de Viena sobre el Derecho de los Tratados en al presente caso.
Solamente debe recordar que, en distintas ocasiones, la Corte ha tenido la
oportunidad de sostener que algunas de las reglas en la Convención pueden ser
consideradas como una codificación de la Ley consuetudinaria.” (Traducción
Libre)
Desde
lejana data, la doctrina ha señalado que las normas de la Convención de Viena
referidas a la conclusión de los Tratados, tienen su fundamento en la costumbre
internacional. En el punto, DE LA GUARDIA y otro comentan:
“Así,
pues, la práctica repetida, convertida en costumbre, está en el origen de la
gran mayoría de las normas relativas al derecho de los tratados,
particularmente en todo lo que se refiere a su conclusión, sea por los
procedimientos tradicionales (negociación, firma, ratificación, adhesión) sea
por los modernos (acuerdos en forma simplificada: convenios que no requieren
ratificación, canjes de notas, acuerdos administrativos o
ejecutivos(…)”. DE LA GUARDIA y otro. El Derecho de los Tratados y la
Convención de Viena. La Ley. Buenos Aires, 1970, p. 240).
Hecho
el anterior apuntamiento conviene remarcar que, conforme el Derecho
Internacional, la entrada en vigor de un Tratado Internacional determina el
momento a partir del cual, el instrumento adquiere eficacia jurídica y por lo
tanto fuerza obligatoria. (En este sentido: NOVAK TALAVERA y otro. Derecho
Internacional Público. Tomo I. Fondo Editorial de la Pontificia Universidad
Católica del Perú. 2000, p. 182 y DE LA GUARDIA y otro, loc. cit). A partir de
ese momento, las Partes Contratantes están en la obligación de respetar en
forma absoluta las disposiciones del tratado. El irrespeto de esas
disposiciones podría acarrear la responsabilidad internacional del Estado.
Las
Partes Contratantes cuentan con un cierto grado de libertad para determinar la
manera y la fecha en que un tratado en particular entra en vigor. Sobre este
particular, REUTER ha indicado:
“La
determinación de las condiciones de entrada en vigor de un Tratado son
establecidas por las partes durante la negociación, ya sea en el texto del Tratado
o de cualquier otra forma.” (REUTER, PAUL :
Introduction au droit des traités. Presses Universitaires de
France, Paris. 1985, p. 62). Traducción
libre.
Es
decir, en principio, las Partes en el propio tratado determinan cuándo este
entra en vigor. En ejercicio de esta discrecionalidad, los Estados contratantes
pueden establecer un término o plazo, o bien instituir una condición, como
requisitos necesarios para la entrada en vigencia del Tratado que se esté
negociando en el momento. Esta libertad también la concede la Convención de
Viena sobre el Derecho de los Tratados Internacionales. Al respecto,
cabe citar en lo conducente el comentario que hacen NOVAK TALAVERA y GARCIA
CORROCHANO en relación con el artículo 24 de la Convención:
“El
primer párrafo deja al libre acuerdo de las partes el señalar la manera y la
fecha de entrada en vigor del Tratado, las cuales podrán disponer, por ejemplo,
una fecha determinada, un cierto número de ratificaciones o adhesiones u otra
circunstancia a ser pactada.” (Op. Cit. p. 182).
Si el
Tratado no especifica nada al respecto, se presume que las partes desean que el
Tratado entre en vigor cuando todos los Estados Partes hayan expresado su
consentimiento a ser ligados por el Tratado. Sin embargo, en el caso de los tratados
multilaterales, la práctica impone que se exija un cierto número de
ratificaciones para que éstos entren en vigor. El tratado puede
prever, además, que un lapso deba transcurrir entre la expresión del
consentimiento del número de Estados requerido para la entrada en vigencia y
esta misma. El Tratado entra en vigor respecto de los Estados que han expresado
el consentimiento requerido, lo cual deriva del artículo 24 de la Convención de
Viena sobre el Derecho de los Tratados de 1969:
“ARTICULO
24.-
Entrada
en vigor.
Un
tratado entrará en vigor de la manera y en la fecha que en él se disponga o que
acuerden los Estados negociadores.
A
falta de tal disposición o acuerdo, el tratado entrará en vigor tan pronto como
haya constancia del consentimiento de todos los Estados negociadores en
obligarse por el tratado.
Cuando
el consentimiento de un Estado en obligarse por un tratado se haga constar en
una fecha posterior a la de la entrada en vigor de dicho tratado, este entrará
en vigor con relación a ese Estado en dicha fecha, a menos que el tratado
disponga otra cosa.
Las disposiciones de un tratado que regulen la
autenticación de su texto, la constancia del consentimiento de los Estados en
obligarse por el tratado, la manera o la fecha de su entrada en vigor, las
reservas, las funciones del depositario y otras cuestiones que se susciten
necesariamente antes de la entrada en vigor del tratado se aplicarán desde el
momento de la adopción de su texto”.
Sin embargo,
ya la Corte Internacional de Justicia – en su fallo del 18 de noviembre de
1960, sobre la decisión arbitral del Rey de España de 1906- ha reconocido que
ante el silencio del texto de un Tratado, éste entra en vigor apenas se celebre
el intercambio de ratificaciones. Al respecto, la Corte estableció:
“En el
Tratado no hay disposición expresa con respecto a la fecha a partir del cual,
éste debía entrar en vigencia. Tomando en consideración las disposiciones de
los artículos VIII, IX y X, desde la perspectiva de la Corte, consiste en que
la intención de las Partes ha sido que el Tratado entrara en vigor en la fecha
del intercambio de ratificaciones…”
Resulta
obligado aclarar que la discrecionalidad de los Estados para determinar la
manera y momento en que un Tratado entra en vigor no es absoluta. Por el contrario,
cada Estado está condicionado por su Derecho Interno. Particularmente, importa
lo que disponga la Carta Fundamental sobre el procedimiento para la aprobación
y/o ratificación de los Tratados Internacionales.
3.-Efecto
de la entrada en vigor
No puede caber duda alguna de la importancia que
reviste determinar el momento en que un Tratado entra en vigor, pues es a
partir de ese momento que obliga a los Estados signatarios, los cuales devienen
Partes obligadas. En este punto, conviene seguir el
criterio de REMIRO BROTONS:
“…la
entrada en vigor de un Tratado Internacional determina el momento a partir del
cual, el instrumento adquiere eficacia jurídica y por lo tanto fuerza
obligatoria., reiteradamente evocado por la jurisprudencia internacional..”(REMIRO
BROTONS, Antonio. “La Observancia de los Tratados Internacionales en
el Derecho Español”. En: Pensamiento Jurídico y Sociedad Internacional. Vol. II
Centro de Estudios Constitucionales. Universidad Complutense de Madrid. 1986,
p. 1041).
Una vez puesto en vigencia el tratado, los Estados
tienen el deber de cumplir las obligaciones pactadas íntegramente y de buena
fe. Es decir que los tratados internacionales deben ser observados por las
Partes Contratantes. Este es el principio básico del Derecho de los Tratados y
lo que los diferencia de las declaraciones meramente políticas:
“Es en
el tanto que las partes se encuentran, en Derecho, en el deber de observar lo
estipulado (en un Tratado), que estas declaraciones constituyen una convención
obligatoria, es decir un Tratado, y no, por ejemplo, un gentlemen’s agreement u
otro acto puramente político.” (COMBACAU, Jean. Le droit des traités. Presses UNiversitaires de
France, Paris. 1991, p. 68). Traducción libre.
La
regla, empero, admite excepciones. Se trata, en primer lugar, del caso de las
llamadas disposiciones finales de un tratado, que corresponden a aquellas que
regulan la autenticación de su texto, la constancia del consentimiento de los
Estados en obligarse por el tratado, la manera o la fecha de su entrada en
vigor, las reservas, las funciones del depositario y otras cuestiones que se
susciten necesariamente antes de la entrada en vigor del tratado. Por su
naturaleza, éstas se aplicarán desde el momento de la adopción de su texto.
Esta regla fue incorporada, mediante enmienda británica, en el párrafo cuarto
del artículo 24 de la Convención de Viena antes transcrito.
Luego,
el Derecho Internacional reconoce que con la sola firma de un Tratado nace el
deber de los Estados signatarios de abstenerse de actos contrarios a las
obligaciones pactadas en él, y que puedan frustrar su objeto. Esto aún cuando
el tratado en cuestión se encuentre pendiente de su aprobación y ratificación
finales. Dicho principio ya había sido reconocido por la antigua Corte
Permanente de Justicia Internacional. Al respecto, comentan NOVAK TALAVERA y
otro:
“Esto
ha sido confirmado por la jurisprudencia internacional en el Asunto relativo a
ciertos intereses Alemanes en la Alta Silesia Polaca, donde la Corte Permanente
de Justicia Internacional reconoció que el abuso de sus derechos por parte de
un Estado signatario de un tratado en el intervalo que precede a la
ratificación puede equivaler a una violación de sus obligaciones con respecto
del tratado.”( NOVAK TALAVERA y otro. Op. Cit. P. 185)
Actualmente,
el artículo 18 de la Convención de Viena recoge en forma positiva el principio
establecido por la jurisprudencia internacional:
“ARTICULO
18.- Obligación de no frustrar el objeto y el fin de un tratado antes de su
entrada en vigor.
Un
Estado deberá abstenerse de actos en virtud de los cuales se frustren el objeto
y el fin de un tratado:
a) Si
ha firmado el tratado o ha canjeado instrumentos que constituyen el tratado a
reserva de ratificación, aceptación o aprobación, mientras no haya manifestado
su intención de no llegar a ser parte en el tratado; o
b) Si
ha manifestado su consentimiento en obligarse por el tratado, durante el
período que preceda a la entrada en vigor del mismo y siempre que esta no se
retarde indebidamente”.
Es
evidente que este deber tiene su fundamento en el principio general de buena fe
que rige las relaciones entre Estados. Actuaría con notoria mala fe el Estado
que habiendo entablado negociaciones y estando en trámite la aprobación final o
ratificación del instrumento, intentara malograrlas implementando medidas
administrativas o legislativas contrarias a la letra o el espíritu del
instrumento.
Ahora
bien, como se ha apuntado por la doctrina, el que un Tratado entre en vigencia no
implica necesariamente que todas sus disposiciones desplieguen sus efectos.
Este es el caso de aquellas estipulaciones que requieran de un desarrollo
legislativo posterior. (En este aspecto, puede verse REUTER, op. cit. p. 62).
Pero, además, el tratado puede diferir la eficacia de algunas de sus
disposiciones. (…)” (Lo resaltado no es del original).
Aunado a lo dicho, debe señalarse
que en el Derecho Internacional Público, se reconoce el principio “Pacta Sunt Servanda", recogido en el artículo
26 de la Convención de Viena sobre el Derecho de los Tratados, según el
cual, los tratados o acuerdos internacionales deben ser cumplidos de buena fe
por los sujetos parte en los convenios y especialmente por los Estados
signatarios. Sobre este principio, en la
opinión jurídica número OJ-011-2008 de 15 de febrero del 2008, supra
citada, se indicó:
(…) EL DEBER DE
OBSERVANCIA DEL TRATADO.
Una vez que el
Tratado entra en vigor, vincula a los Estados Partes, imponiéndole obligaciones
a los diversos órganos gubernamentales y, en su caso, otorgando derechos e
imponiendo obligaciones a las personas privadas. La eficacia del Tratado está
determinada por el principio fundamental de “pacta sunt servanda”. Pero también
deben tomarse en cuenta la forma en que los tratados se incorporan en el
derecho interno.
1.- “Pacta
sunt Servanda”
Es un principio
reconocido en el Derecho Internacional que una vez puesto en vigencia un
tratado – mediante el mecanismo que este prevé o en su defecto por lo previsto
en la Convención sobre el Derecho de los Tratos, que haga constar el
consentimiento de los Estados -, éste obliga a las partes.
“El
principio fundamental del derecho de los Tratados - como en el derecho de las
obligaciones contractuales en el orden interno - reside en su carácter
obligatorio: lo que ha sido definitiva y legalmente aprobado debe ser
respetado. Es el respeto a la palabra formal y solemnemente dada. Tal es el
alcance general de la norma “pacta sunt servanda”. El Tratado, una vez en
vigor, va a vincular a los Estados, y a imponer obligaciones a los distintos
órganos gubernamentales.”(CARREAU, Dominique, op. cit. p. 132). Traducción
libre.
El artículo 26
de la Convención de Viena sobre el Derecho de los Tratados recoge en forma
positiva dicho principio:
“ARTICULO 26.- "Pacta Sunt
Servanda".
Todo tratado en
vigor obliga a las partes y debe ser cumplido por ellas de buena fe”.
En
comentario de esta norma, ROSENNE ha escrito:
“La parte Tres de la Convención (artículos
26-38) se refiere a la observancia, aplicación e interpretación de los
Tratados. El objetivo aquí es infundir vida a la regla básica de todo el
Derecho de los Tratados – Pacta sunt Servanda. La formulación de este mismo
principio establece que todo tratado en vigor obliga a las partes a lo
estipulado en él y debe ser ejecutado en buena fe.” (ROSENNE, SHABTAI. A posteriori reflections on the
Viena Convention on the Law of Treaties. En Estudios de
Derecho Internacional. Editorial Tecnos. Madrid. 1979, p. 449). Traducción
libre.
Indudablemente, el carácter obligatorio de los tratados internacionales
conlleva otorgarle efectos jurídicos internos o domésticos. Es reconocido que la
forma en que cada Estado concede efectos internos a los Tratados dependerá
principalmente de su sistema constitucional.” (Lo resaltado
no es del original).
En
concordancia con el principio indicado, el numeral 27 de la Convención de Viena
establece que, “una parte no podrá invocar las disposiciones de su derecho interno como
justificación del incumplimiento de un tratado”, lo que reafirma la obligatoriedad
del cumplimiento de lo pactado en el tratado o convenio internacional suscrito
entre las partes.
De lo aquí expuesto, se desprende
que el
convenio o tratado internacional aprobado y ratificado se incorpora al
ordenamiento nacional con autoridad superior a la ley, la cual debe adecuarse a
lo dispuesto en el tratado como norma superior. Además, puesto en vigor el
Tratado, éste resulta obligatorio para las partes.
Lo
antes señalado resulta de importancia, en tanto la presente consulta versa
sobre las obligaciones financieras -pago de aportes como señala el consultante-
contraídas con organismos internacionales, cuyo origen derivan de un tratado
internacional que crea el organismo e impone deberes, obligaciones y derechos a
sus signatarios.
Al respecto, debe señalarse, como
apunta el criterio legal, oficio número DJC-25-2024, aportado junto a la presente
consulta, que existen obligaciones financieras con organismos internacionales,
derivadas de la suscripción de los tratados internacionales que los crean, que
constituyen contribuciones ordinarias -aportes tasados- y contribuciones complementarias
-aportes voluntarios-.
Al respecto, en el Informe
denominado “Las Contribuciones Voluntarias en las Organizaciones del Sistema de Naciones Unidas”, refiriéndose a las
“Modalidades y tendencias de financiación” en el caso concreto del Sistema de
Naciones Unidas, se señala lo siguiente respecto a las contribuciones que
recibe ese organismo:
“(…) Las contribuciones recibidas
por las organizaciones de las Naciones Unidas suelen calificarse en dos grupos,
aunque la terminología, las definiciones y el contenido real varían de una
organización a otra. Las Naciones Unidas, los organismos especializados y el
OIEA obtiene gran parte de sus ingresos de las cuotas prorrateadas de los
Estados Miembros: recursos presupuestarios ordinarios. Las contribuciones
voluntarias que recibe estas organizaciones suelen denominarse recursos
extrapresupuestarios. En las organizaciones en que las contribuciones
voluntarias representan la totalidad o la mayor parte de sus ingresos, es
frecuente distinguir entre recursos básicos y complementarios, aunque puede
utilizarse otra terminología en los documentos de las diversas organizaciones.
El presupuesto ordinario o los recursos básicos sirven para financiar gastos
fundamentales para la existencia de la organización y sus mandatos
institucionales. Esos recursos se facilitan sin imponer condiciones acerca de
si utilización y corresponde al concepto de “contribuciones para fines
generales”, mientras que los recursos extrapresupuestarios o complementarios
suelen ser más bien “contribuciones para fines específicos”.[1]
Como se desprende de la anterior
transcripción, una gran parte de los ingresos de organismos internacionales,
como en este caso la ONU, provienen de las contribuciones o aportes ordinarios
o tasados; contribuciones cuyo pago resulta obligatorio para los Estados parte.
Por su parte, las contribuciones complementarias o aportes voluntarios es un
mecanismo de financiación que ha tomado fuerza en los últimos tiempos y se
dirige a atender fines específicos.
Evidentemente, como
fuente de financiación, las contribuciones revisten vital importancia para los
organismos internacionales, en tanto constituyen el presupuesto con que
enfrentan el pago de los gastos administrativos derivados de la ejecución de
sus fines y objetivos, pero a su vez, es un mecanismo de participación de cada
Estado signatario en aspectos de interés a nivel de política internacional. Así,
por ejemplo, lo menciona el Gobierno español en informe remitido al Señado de
ese país, al indicar:
“(…) Las contribuciones
obligatorias y voluntarias realizadas a organismos internacionales son el
instrumento con el que el Gobierno puede hacer frente a un entorno
internacional en plena evolución y a desafíos internacionales no previstos a la
hora de confeccionar los Presupuestos. Situaciones humanitarias sobrevenidas
como la crisis en Gaza, la lucha contra la impunidad en el orden internacional
o el deterioro de la situación humanitaria en otras regiones, como Afganistán o
el Sahel, son algunos de los escenarios en los que se hacen necesarias esas
actuaciones. Con estas contribuciones se busca una actuación más directa y rápida
en escenarios de riesgo humanitario sobrevenido y se consigue responder, como
se ha indicado, con flexibilidad a desafíos no previstos”.[2]
En el caso de las contribuciones
ordinarias -cuotas tasadas-, la metodología de determinación del monto de la
contribución, es dispuesta a lo interno de cada organismo conforme a los
parámetros que determine y que procura un reparto equitativo de las cargas.
Sobre este tipo de contribución, surge la obligación del Estado parte de
realizar el pago respectivo, siendo que, la ausencia de éste impone sanciones
relacionadas con el ejercicio de derechos, como es el caso del voto en órganos
de decisión política.
En el caso de las contribuciones
complementarias o voluntarias, el criterio legal aportado hace énfasis en el
auge que tal tipo de aporte ha tenido en las ultimas décadas, señalando que
muchos de los organismos internacionales se financian mayormente con este tipo
de contribución, mencionando, además, que por su naturaleza se despliegan una
serie de riesgos vinculados con falta de previsibilidad, vulnerabilidad, falta
de flexibilidad y distorsión de las prioridades de los programas. Sin embargo,
refiere que la diferencia entre este aporte y el tasado es la obligatoriedad
del segundo. Lo indicado, pone de manifiesto, más allá de la regulación
normativa, la práctica internacional que se ha generado respecto de las
contribuciones voluntarias, que incide directamente en la financiación de
algunos organismos internacionales, como, por ejemplo, la Oficina del Alto
Comisionado de las Naciones Unidas para los derechos humanos se financia,
mayoritariamente de contribuciones voluntarias; así, para el 2022 ese aporte
representó el 59% de su presupuesto[3]. Misma situación presenta ACNUR,
la Agencia de la ONU para los Refugiados, organización internacional que se
dedica a salvaguardar a las personas que se ven obligadas a abandonar sus
hogares debido a conflictos y persecuciones, se financia en un 80% de
aportaciones voluntarias[4].
De lo hasta aquí expuesto, es
posible afirmar que los tratados internacionales, debidamente aprobados y
ratificados conforme a nuestra legislación interna, imponen, desde su vigencia,
una serie de derechos pero también de obligaciones que son de acatamiento obligatorio
para el Estado signatario, entre esas obligaciones se encuentran las de
carácter financiero económico que establecen la obligación de los Estados de
contribuir a financiar los gastos que genera la operación del organismo u
organismos internacionales creados al amparo del Tratado al que el país se ha
suscrito. Cumplimiento que encuentra su sustento en el derecho internacional
publico y el derecho de los tratados, en concreto el principio de “Pacta Sunt Servanda", según el cual, los
tratados o acuerdos internacionales deben ser cumplidos de buena fe por los
sujetos parte.
III.
SOBRE LO
CONSULTADO
El Sr.
Ministro plantea las siguientes interrogantes:
1. Existe una diferencia entre el
fundamento legal para realizar un aporte tasado y el fundamento legal para
realizar un aporte voluntario a un organismo internacional. En caso afirmativo:
2.
¿Es suficiente la remisión a la
ley que aprueba un tratado internacional en donde se crea un organismo
internacional para girar pagos o es necesario que el tratado contenga alguna
disposición expresa sobre financiamiento?
3.
¿En cuáles supuestos se podría considerar que
la ley que aprueba un convenio sede, es base legal suficiente para girar un
aporte - tasado o voluntario - a un organismo internacional?
Como
se mencionó en el apartado que antecede, al suscribir un tratado internacional
y acceder a formar parte del organismo internacional que crea, el Estado asume
los compromisos pactados en el instrumento internacional, incluidos los
referidos a contribuciones financieras. Dichas obligaciones entran en vigor una
vez que el Estado, en el caso de Costa Rica, cumple con el trámite previsto en
el derecho interno de aprobación legislativa y el de ratificación.
En el
caso de las contribuciones económicas y su pago, que resulta ser el tema de
interés para el consultante, son obligaciones derivadas del compromiso asumido
por el Estado, de suerte que, estos aportes financieros a organismos internacionales son
esenciales para honrar las obligaciones contraídas, mantener la credibilidad y
la buena fe del país en la comunidad internacional.
Ahora
bien, de la lectura de las interrogantes planteadas y el criterio legal
aportado, se desprende que el aspecto de interés del consultante es determinar
si las contribuciones ordinarias y las contribuciones voluntarias, requieren de
una norma legal que las autorice y habilite al Estado a su pago.
Al
respecto y como punto de partida, debemos mencionar que el Estado costarricense
ha tenido clara la necesidad de cumplir con las obligaciones financieras
asumidas con los organismos internacionales con los que ha suscrito convenios
conforme al derecho internacional.
Lo
anterior, se evidencia de lo dispuesto en la Ley denominada
“Pago Cuotas a Organismos Internacionales por Estado y Entes
Públicos”, número 3418 del 03 de octubre de 1964 y sus reformas, que en su artículo
1, párrafo primero dispone, lo siguiente:
“ARTICULO 1º.- El Gobierno
de la República, las Instituciones Autónomas y el Servicio Nacional de
Acueductos y Alcantarillado incluido para los efectos de esta ley entre
dichas instituciones, cubrirán conjuntamente las cuotas a los Organismos
Internacionales, el primero con un 40% y las segundas con un 60% del monto
total de las mismas de conformidad con los tratados vigentes. (…)” (Lo resaltado no es del
original).
Sobre
esta norma, la Sala Constitucional se pronunció en la resolución número
1996-5011 del 24 de setiembre de 1996, en la cual señaló que la disposición en
tanto impone a las instituciones autónomas cubrir gastos propios
del Estado -en sentido estricto- que se deducen de su actividad internacional,
no es inconstitucional en sí mismo. No obstante, declaró la
inconstitucionalidad de tal disposición respecto de la Caja Costarricense de
Seguro Social y de las Universidades pública. En lo que interesa, dispuso la
sentencia indicada:
“(…) a pesar de
lo dicho en el considerando anterior no puede perderse de vista el hecho de que
la ley que se impugna en esta acción de inconstitucionalidad lo que pretende es
que las instituciones autónomas cubran las cuotas de organismos internacionales,
o sea, gastos propios del Estado -en sentido estricto- que se deducen de su
actividad internacional. Resulta razonable que el Estado cubra esos gastos con
sus propios recursos o con cargo a su propio presupuesto; sin embargo, la ley
permite que se desembarace de tal obligación, seccionando parte de los ingresos
de otras instituciones públicas para cubrir esos pagos. La conveniencia o
inconveniencia de este mecanismo de pago, no resulta, a priori,
inconstitucional, no, al menos, en todos los casos.(…)”
Bajo
este panorama, el Estado costarricense presupuesta anualmente el gasto en que
incurre en el pago de las cuotas a los organismos internacionales.
Así
lo podemos observar en el Presupuesto del Ministerio de Relaciones Exteriores y
Culto para el ejercicio económico 2024, con la referencia al Programa 088 “Cuotas
a Organismos internacionales”, cuya misión es “Atender las obligaciones
de pago en materia de cuotas a organismos internacionales derivadas de los
convenios suscritos por el Gobierno de la República, ratificados por la
Asamblea Legislativa y constituidos mediante leyes, con los cuales Costa Rica
obtiene presencia en los foros mundiales y proyecta la imagen país de acuerdo
con nuestros valores”
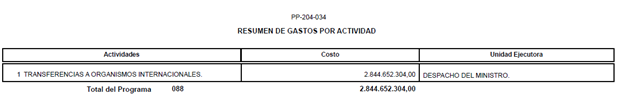
El
monto presupuestado, para el año 2024, fue de 2.844.652.304,00 millones de
colones, como se desprende de la siguiente imagen:
El
rubro indicado, “Transferencia a organismos internacionales” es desglosado de
la siguiente forma, señalando el organismo internacional, el tipo de aporte y
el monto del aporte, como datos relevantes que mostramos a continuación:
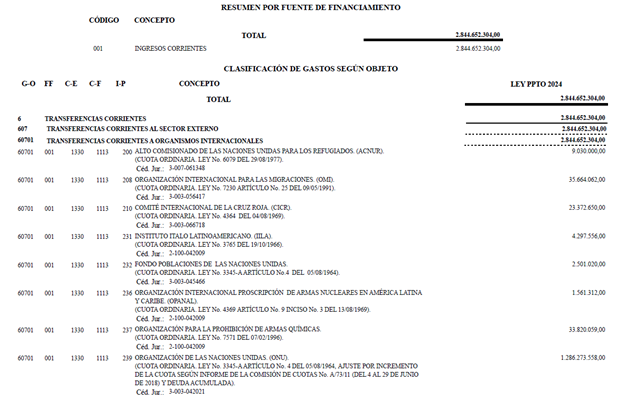
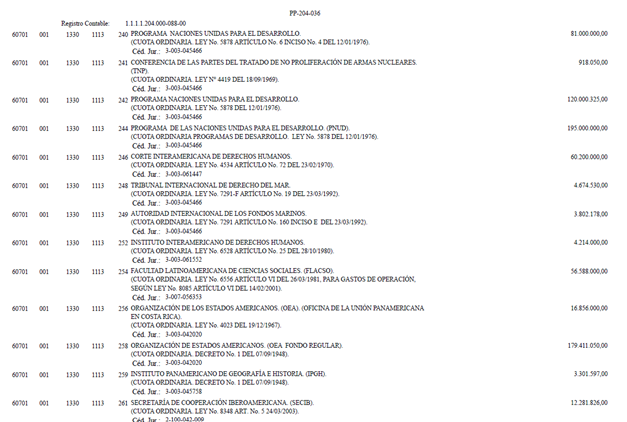
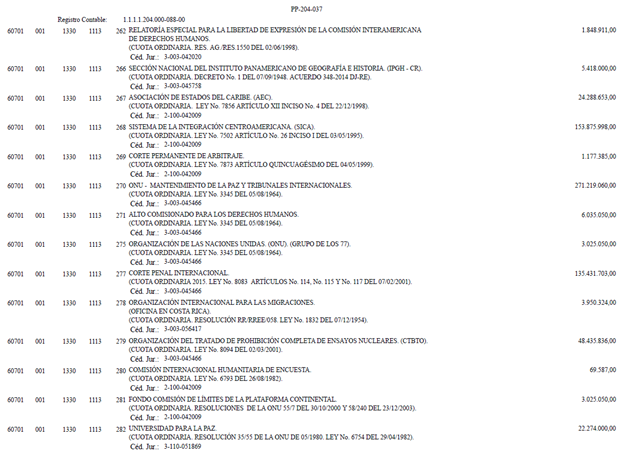
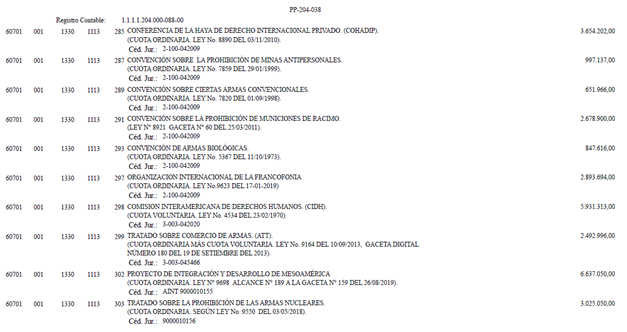
Como
se advierte de la anterior referencia al resumen de los ítems contenidos en la
partida de “Transferencia a organismos internacionales”, se consideran todos
aquellos aportes o contribuciones que se desembolsan a distintos organismos
internacionales en los que el Estado de Costa Rica participa, según las leyes
de aprobación del tratado o convenio internacional respectivo.
En
la mayoría de los casos, la descripción apunta a contribuciones ordinarias, es
decir, el Estado asume el pago de aquellos aportes tasados a los que se
encuentra obligado en cumplimiento de las obligaciones contraídas conforme al
derecho internacional. En menor medida, se mencionan aportes voluntarios, no
obstante, se hace referencia a la ley o leyes que aprueban el convenio internacional
respectivo como norma habilitante que faculta al Estado al pago de
contribuciones voluntarias.
Bajo
ese panorama el Sr. Ministerio de Relaciones Exteriores, plantea como
interrogante principal si, ¿existe una diferencia entre el
fundamento legal para realizar un aporte tasado y el fundamento legal para
realizar un aporte voluntario a un organismo internacional?
La
respuesta a esta pregunta es negativa, bajo el siguiente razonamiento. Como
apuntados en páginas que preceden, el Estado puede suscribir los tratados o
convenios internacionales que, conforme a la política internacional del país se
estimen convenientes. Para ello, como se explicó, deberá no solo realizar las
negociaciones con los sujetos de derecho internacional involucrados, sino,
además, realizar el trámite previsto a nivel constitucional para la aprobación
y ratificación del tratado o convenio internacional (artículos 7, 121 inciso 4 y 140 inciso 10 de nuestra
Constitución).
Una
vez que el convenio entra en vigor, el Estado se encuentra compelido al
cumplimiento de las obligaciones derivadas del mismo, dentro de las cuales se encuentran
las de corte financiero - económico que imponen el deber de los Estados
Miembros de contribuir al sostenimiento del organismo internacional para la
debida ejecución de sus objetivos y fines. Cumplimiento que también se deriva
del Derecho internacional y, en concreto, del principio “Pacta Sunt Servanda", según el cual, los tratados o
acuerdos internacionales deben ser cumplidos de buena fe por los sujetos parte
(artículo 26 con relación al numeral 27 de la Convención de Viena).
En esa línea, si bien en
algunos casos el Tratado o Convenio contiene norma expresa que dispone la
obligación de contribuir o aportar financieramente al organismo internacional,
lo cierto es que, no todos contemplan tal disposición, sobre todo, aquellos de
vieja data; aspecto que, sin embargo, no ha impedido que, por la práctica
internacional y el funcionamiento mismo del organismo internacional, los
Estados Miembros atiendan sus obligaciones económicas, sobre todo aquellas de
carácter ordinario que resultan obligatorias para las partes, so pena de
soportar las sanciones que la falta de pago puede generar para el país.
En esa medida,
corresponde realizar una interpretación amplia sobre el tema consultado,
conforme a los principios del derecho internacional.
Al efecto, es claro que
el Estado signatario de un Tratado conoce y acepta las condiciones que impone
el Convenio, así como la existencia del organismo u organismos que con ocasión
de esa regulación se crean y de los cuales formara parte a partir de la entrada
en vigor del Convenio.
Bajo ese entendido, la
aprobación y ratificación del convenio o tratado internacional implica no solo
la percepción de los derechos que otorgue el tratado, así como las facilidades
que nivel de cooperación internacional perciba el país como consecuencia de la
suscripción del mismo, sino también, el cumplimiento de las obligaciones
aparejadas a los derechos y beneficios que se van a percibir. De ese modo,
suscribir un convenio y con ello formar parte de una comunidad internacional que
se conforma alrededor de un determinado organismo internacional supone el
conocimiento y deber de contribuir con la carga económica que se deriva del
funcionamiento mismo del organismo, sea esto, a través de la contribución
ordinaria o tasada o a través de las contribuciones o aportaciones voluntarias.
De ese modo, es posible
afirmar, que no existe diferencia en el fundamento legal para realizar un
aporte tasado y el fundamento legal para realizar un aporte voluntario a un
organismo internacional, toda vez que, ambos derivaran del Tratado o Convenio,
aprobado por ley interna, que impone el cumplimiento de los compromisos
asumidos por el país al suscribir, aprobar y ratificar un tratado o convenio
internacional, que incluyen, la contribución financiera para el sostenimiento
administrativo y la ejecución de los objetivos del organismo internacional.
Ciertamente las contribuciones
ordinarias resultan de mayor atención para el Estado, por su carácter
obligatorio y la eventual aplicación de sanciones ante la falta de pago de los
aportes. Sin embargo, las contribuciones o aportes voluntarios, aunque carezcan
de obligatoriedad, no podrían considerarse como discrecionales.
En efecto, aunque la contribución
complementaria o voluntaria podría suponer una suerte de flexibilidad para las
autoridades públicas respecto de su previsión presupuestaria y su valoración
conforme a la sostenibilidad financiera interna del Estado, tal circunstancia
no implica desconocer su necesidad a lo interno del organismo internacional,
toda vez que, esas contribuciones están dirigidas a fines específicos y afectan
el presupuesto del organismo internacional, por lo que, aún cuando se les
denomine voluntarias, suponen un deber de contribuir para sostener el
funcionamiento del organismo internacional del cual el Estado, por su voluntad
política, decidió formar parte. Lo antes dicho, sin perjuicio de los mecanismos
persuasivos que el organismo mismo imponga a sus Estados Miembros a efecto de
cumplan con el pago de las aportaciones voluntarias que disponga.
De este modo, tanto las
contribuciones ordinarias como las voluntarias, son consecuentes con la
participación del Estado en el organismo internacional de que se trate y, por
ello, se deriva el deber de pago, en atención al cumplimiento de las
obligaciones que se generan con la entrada en vigor y puesta en práctica del
Tratado o Convenio internacional, conforme al principio de “Pacta Sunt Servanda" y buena fe.
En atención a lo dicho, si debe
resaltarse que, para que el pago de la contribución resulte pertinente, debemos
estar frente a una obligación originada en un tratado o convenio internacional debidamente
aprobado y ratificado por el país, conforme a las disposiciones
constitucionales de nuestro derecho interno.
En esa línea, remitimos
a lo dispuesto en el dictamen número C-245-2001 de 13
de setiembre de 2001, en el que este Órgano Asesor refiere a la normativa que
impone la obligación de aprobar del tratado, como aspecto previo a su entrada
en vigor. Sin embargo, en dicho dictamen se reconoció también la
responsabilidad del Estado respecto al cumplimiento de las obligaciones
económicas adquiridas por el país ante un convenio internacional que nunca fue
debidamente aprobado ni ratificado. En lo que interesa, el dictamen indicado
sostuvo:
“(…) Como puede observarse de lo anterior, la responsabilidad del Estado de Costa
Rica surge en este asunto, no por el hecho de la
entrada en vigencia provisional del Acuerdo, instituto que, como se indicó
atrás, es contrario al Derecho de la Constitución, sino por la apariencia de legalidad que
el Estado de Costa Rica produjo en los otros Estados contratantes, doctrina que, como bien lo afirma FACIO SEGREDA, ha sido apropiadamente
explicada por el maestro SEARA VÁZQUEZ ( Modesto), Derecho Internacional
Público, Editorial Porrúa, S.A., Undécima Edición, México,
1986.
Con base en lo anterior, el Estado de Costa Rica debe
cancelar la suma que adeuda por su participación provisional en ese organismo
internacional. En este sentido, y más allá de lo que dispone la Convención de
Viena sobre el Derecho de los Tratados y el acuerdo que creó GEPLACEA, debemos recordar que un principio
cardinal del sistema jurídico internacional es el de la buena
fe (bona fides). Desde esta perspectiva,
al haber participado un ente público del Estado de Costa Rica en ese organismo
internacional durante más de veinte años, ejerciendo todos los derechos y
obligaciones a nombre y por cuenta de nuestro Estado, dio la idea en las demás
partes contratantes que el Estado de Costa Rica estaba actuando conforme a su
ordenamiento jurídico, es decir, que sus actuaciones eran válidas y eficaces, tanto
en el ámbito interno como externo, por lo que a estas alturas no es posible
venir alegar que, como el acuerdo no fue aprobado ni ratificado siguiendo las
normas de nuestro ordenamiento jurídico, Costa Rica no está ligada a él y, por
ende, no se encuentra en la obligación jurídica de cancelar el adeudo que
reclama el secretario ejecutivo de GEPLACEA. De conformidad con nuestro punto
de vista, y sobre todo atendiendo al principio de buena fe, y en vista de la
actuación del Estado de Costa Rica en este asunto, éste debe hacerle frente a
las obligaciones que se derivaron de su participación en ese organismo
internacional.” (Lo resaltado no es del
original).
Así
las cosas, siguiendo el principio de buena fe que debe privar en las relaciones
internacionales, no es posible establecer una diferenciación respecto del
fundamento normativo de una contribución ordinaria o tasada y una contribución
complementaria o voluntaria a un organismo internacional. En ambos casos, el
fundamento para proceder con el pago respectivo deriva del tratado mismo,
debidamente aprobado y ratificado por las instancias correspondientes.
Por
la forma en que se atiende la primera interrogante, se estima que las preguntas
2 y 3 formuladas en la consulta pierden interés.
IV.
CONCLUSIONES
De
conformidad con las consideraciones jurídicas realizadas, se arriba a las
siguientes conclusiones:
1.
Los convenios o tratados internacionales
aprobados y ratificados por nuestro país se incorporan al ordenamiento nacional
con autoridad superior a la ley, la cual debe adecuarse a lo dispuesto en el
tratado como norma superior (artículos
7, 121 inciso 4 y 140 inciso 10 de nuestra Constitución y artículo 5 del Código
Civil).
2.
El Derecho Internacional Público establece el principio “Pacta Sunt Servanda", recogido en el artículo
26 de la Convención de Viena sobre el Derecho de los Tratados, según el
cual, los tratados o acuerdos internacionales deben ser cumplidos de buena fe
por los Estados signatarios. En concordancia con el principio
indicado, el numeral 27 de la Convención de Viena establece que, “una parte no podrá invocar las
disposiciones de su derecho interno como justificación del incumplimiento de un
tratado”, lo que reafirma la obligatoriedad del cumplimiento de lo pactado en el
tratado o convenio internacional suscrito entre las partes.
3.
Bajo esa premisa, los tratados internacionales, debidamente aprobados y
ratificados conforme a nuestra legislación interna, imponen, desde su vigencia,
una serie de derechos pero también de deberes que son de acatamiento
obligatorio para el Estado signatario, incluidos las de carácter financiero - económico
que establecen la obligación de los Estados de contribuir a financiar los
gastos que genera la operación del organismo u organismos internacionales
creados al amparo del Tratado al que el país se suscribe.
4.
De este modo y, en atención al principio de buena fe, es posible afirmar,
que no existe diferencia en el fundamento legal para realizar una contribución
ordinaria o aporte tasado y el fundamento legal para realizar una contribución
complementaria o aporte voluntario a un organismo internacional, toda vez que,
ambos derivaran del Tratado o Convenio, aprobado por ley interna, que impone el
cumplimiento de los compromisos asumidos por el país al suscribir, aprobar y
ratificar un tratado o convenio internacional.
Atentamente,
Sandra Sánchez Hernández
Proc
[1] Dependencia Común de Inspección de la ONU, “Las Contribuciones Voluntarias en las Organizaciones del Sistema de Naciones Unidas”, Informe
preparado por Muhammad Yussuf, Juan
Luis Larrabure y Cihan Terzi, JIU/REP/2007/1. Tomado de https://www.unjiu.org/sites/www.unjiu.org/files/jiu_document_files/products/es/reports-notes/JIU%20Products/JIU_REP_2007_1_Spanish.pdf
[2]
Tomado de la página web https://www.senado.es/web/expedientdocblobservlet?legis=15&id=19309
[3] “(…)
La Oficina del ACNUDH depende en gran medida de las contribuciones voluntarias
Tal como ha venido ocurriendo en los últimos años,
el presupuesto ordinario de 2023 presenta un índice de “crecimiento cero”, así
como diversos recortes en todos los sectores previos de actuación decididos por
la Asamblea General. En realidad, esto significa que los recursos asignados a
los derechos humanos están menguando: los mandatos oficiales en materia de
derechos humanos siguen aumentando tanto en número como en alcance y los
Estados Miembros han solicitado formalmente que se examine la posibilidad de
incrementar la fracción del presupuesto consagrada a los derechos humanos. La
consecuencia de esta situación es que el ACNUDH sigue dependiendo de las
contribuciones voluntarias para financiar hasta el 20% de las actividades que
se le encomiendan, que deberían financiarse a través del presupuesto ordinario,
en particular en lo tocante a la labor de los órganos de tratado y los
procedimientos especiales.
Los donativos voluntarios o
recursos extrapresupuestarios representaron en 2022 aproximadamente el 59% de
todo el presupuesto del ACNUDH y fueron insuficientes para responder a todas
las solicitudes de asistencia o a las necesidades identificadas por la Oficina.
Para satisfacer todas las peticiones, el ACNUDH necesitaría un mayor apoyo
financiero de los Estados Miembros y otros donantes, incluido el sector
privado.” Tomado de la página web https://www.ohchr.org/es/about-us/funding-and-budget
[4] “(…) Los fondos que ACNUR recibe
provienen, sobre todo, de aportaciones voluntarias: el 80% es proporcionado por
los gobiernos y por la Unión Europea; el 4% proviene de otras organizaciones
intergubernamentales y de mecanismos de financiación; y el 15% restante
proviene del sector privado, incluidas fundaciones, empresas y el público en
general. Además, ACNUR recibe un subsidio limitado (1%) del presupuesto de las
Naciones Unidas para cubrir gastos administrativos; también acepta
contribuciones en especie, como tiendas de campaña, medicamentos y camiones.
ACNUR se creó, en 1950, con un muy ajustado presupuesto
anual de USD 300.000; sin embargo, dado que han aumentado el tamaño y el
alcance de la labor que realiza la organización, los costos también han
incrementado. Su presupuesto anual ascendió a más de mil millones de dólares
(USD) a principios de los noventa; luego, en 2023, alcanzó los USD 10.929
millones. Para obtener información actualizada con respecto a las necesidades
financieras de ACNUR, visita el sitio Global Focus.
El presupuesto anual de la organización sostiene las
operaciones y los programas complementarios con los que se cubren las
emergencias, como el conflicto en Ucrania, la crisis en Sudán y la situación
humanitaria en Afganistán, así como operaciones de repatriación a gran escala.” Tomado de la pagina web https://www.acnur.org/datos-basicos
PGR-C-203-2024
SUSCRIPCIÓN DE TRATADOS Y CONVENIOS
INTERNACIONALES. APROBACIÓN Y RATIFICACIÓN. ENTRADA EN VIGENCIA. OBLIGACIONES Y
DERECHOS. CONVENCIÓN DE VIENA. PRINCIPIOS DE DERECHO INTERNACIONAL: PACTA SUNT SERVANDA Y BUENA FE. PAGO DE CONTRIBUCIONES
ORDINARIAS O APORTE TASADOS. PAGO DE CONTRIBUCIONES COMPLEMENTARIAS O APORTES
VOLUNTARIOS. FUNDAMENTO NORMATIVO.
Mediante oficio número DM-DJO-0888-2024
de 22 de marzo de 2024, recibido el 1 de abril de 2024, el Sr. Ministro del Ministerio de
Relaciones Exteriores y Culto solicitó criterio a este Órgano Asesor sobre las
siguientes interrogantes:
1. Existe una diferencia entre el
fundamento legal para realizar un aporte tasado y el fundamento legal para
realizar un aporte voluntario a un organismo internacional. En caso afirmativo:
2.
¿Es suficiente la remisión a la
ley que aprueba un tratado internacional en donde se crea un organismo
internacional para girar pagos o es necesario que el tratado contenga alguna
disposición expresa sobre financiamiento?
3.
¿En cuáles supuestos se podría considerar que
la ley que aprueba un convenio sede, es base legal suficiente para girar un
aporte - tasado o voluntario - a un organismo internacional?
Se adjuntó
a la gestión el criterio de la Asesoría Jurídica de ese Ministerio, plasmado en
el oficio número DJC-25-2024 de 22 de marzo de 2024.
Esta
Procuraduría, mediante dictamen número PGR-C-203-2024
de 19 de setiembre de 2024, suscrito por la Procuradora Sandra Sánchez Hernández, realizó el análisis
respectivo, arribando a las siguientes conclusiones:
“(…) De
conformidad con las consideraciones jurídicas realizadas, se arriba a las
siguientes conclusiones:
1.
Los convenios o tratados
internacionales aprobados y ratificados por nuestro país se incorporan al
ordenamiento nacional con autoridad superior a la ley, la cual debe adecuarse a
lo dispuesto en el tratado como norma superior (artículos 7, 121 inciso 4 y 140 inciso 10 de nuestra
Constitución y artículo 5 del Código Civil).
2.
El Derecho Internacional Público establece el principio “Pacta Sunt Servanda", recogido en el artículo 26 de
la Convención de Viena sobre el Derecho de los Tratados, según el cual, los tratados
o acuerdos internacionales deben ser cumplidos de buena fe por los Estados
signatarios. En concordancia con el principio indicado, el
numeral 27 de la Convención de Viena establece que, “una parte no podrá invocar las
disposiciones de su derecho interno como justificación del incumplimiento de un
tratado”, lo que reafirma la obligatoriedad del cumplimiento de lo pactado en
el tratado o convenio internacional suscrito entre las partes.
3.
Bajo esa premisa, los tratados internacionales, debidamente aprobados y
ratificados conforme a nuestra legislación interna, imponen, desde su vigencia,
una serie de derechos pero también de deberes que son de acatamiento
obligatorio para el Estado signatario, incluidos las de carácter financiero -
económico que establecen la obligación de los Estados de contribuir a financiar
los gastos que genera la operación del organismo u organismos internacionales
creados al amparo del Tratado al que el país se suscribe.
4.
De este modo y, en atención al principio de buena fe, es posible afirmar,
que no existe diferencia en el fundamento legal para realizar una contribución
ordinaria o aporte tasado y el fundamento legal para realizar una contribución
complementaria o aporte voluntario a un organismo internacional, toda vez que,
ambos derivaran del Tratado o Convenio, aprobado por ley interna, que impone el
cumplimiento de los compromisos asumidos por el país al suscribir, aprobar y
ratificar un tratado o convenio internacional.
SSH/hsc